Skuteczne zarządzanie ryzykiem to jeden z kluczowych elementów zapewniających stabilność finansową i operacyjną małych firm usługowych. Ze względu na specyfikę tych podmiotów, które często działają z ograniczonymi zasobami i elastyczną strukturą, wdrożenie adekwatnego systemu zarządzania ryzykiem wymaga przemyślanego, systematycznego podejścia opartego na precyzyjnej analizie i dostosowaniu do indywidualnych warunków działalności. Poniżej prezentuję szczegółowy przewodnik dotyczący kroków niezbędnych do efektywnego wdrożenia takiego systemu, z uwzględnieniem obecnych realiów rynku finansowego i bankowości.
1. Definicja i znaczenie zarządzania ryzykiem w małej firmie usługowej
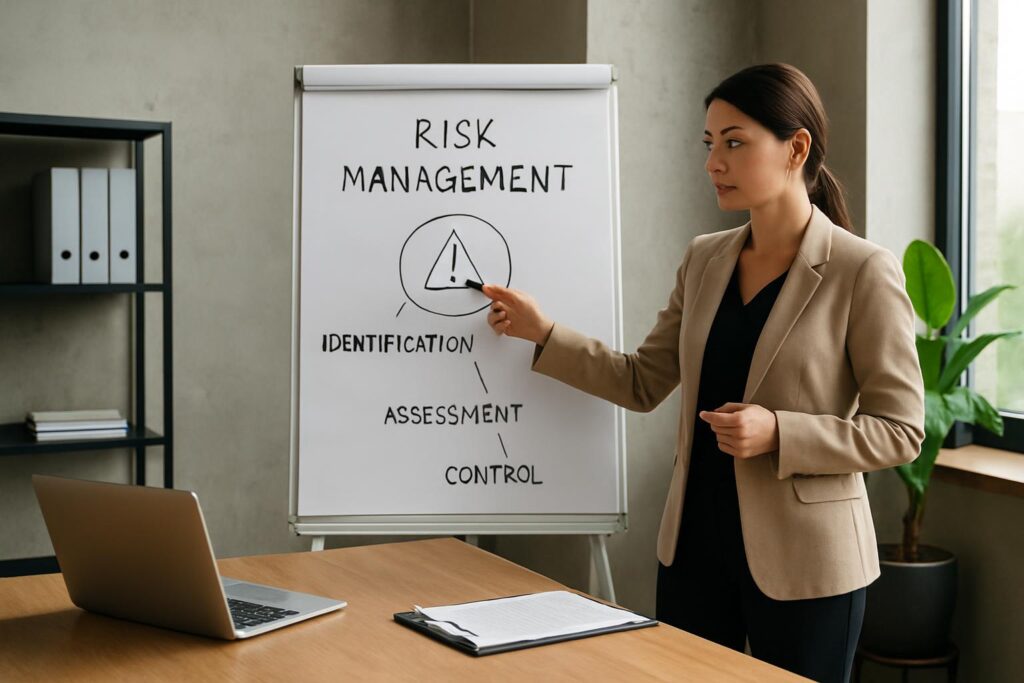
Zarządzanie ryzykiem można opisać jako proces identyfikacji, oceny oraz kontroli potencjalnych zagrożeń, które mogą negatywnie wpłynąć na funkcjonowanie przedsiębiorstwa. W kontekście małych firm usługowych, które często operują na ograniczonych marginesach błędu, skuteczne zarządzanie ryzykiem pozwala na zabezpieczenie stabilności finansowej, poprawę efektywności operacyjnej oraz minimalizację strat wynikających z nieprzewidzianych zdarzeń.
1.1. Specyfika ryzyka w małych firmach usługowych
- Ograniczone zasoby finansowe i kadrowe, co wymaga priorytetowego traktowania najistotniejszych zagrożeń.
- Duża wrażliwość na zmiany rynkowe i regulacyjne.
- Niska dywersyfikacja klientów i usług, prowadząca do wysokiej ekspozycji na ryzyko rynkowe.
- Konsekwencje ryzyk operacyjnych, takich jak błędy proceduralne czy awarie systemów informatycznych.
2. Etapy wdrażania systemu zarządzania ryzykiem
Proces wdrażania systemu zarządzania ryzykiem powinien być podzielony na logiczne, krokowe etapy, co ułatwia jego kontrolę i pozwala na bieżące dostosowywanie do potrzeb firmy.
2.1. Identyfikacja ryzyk
Jest to baza do dalszych działań. Polega na rozpoznaniu wszystkich potencjalnych zagrożeń, które mogą oddziaływać na firmę. W praktyce obejmuje to:
- Analizę procesów biznesowych i identyfikację punktów krytycznych.
- Monitorowanie czynników zewnętrznych takich jak zmiany regulacyjne, sytuacja gospodarcza, sytuacja rynkowa.
- Rozpoznanie ryzyk finansowych, operacyjnych, prawnych, technologicznych czy reputacyjnych.
Praktycznym narzędziem może być sporządzenie listy potencjalnych ryzyk wraz z krótkim opisem ich źródeł i możliwych konsekwencji.
2.2. Ocena ryzyka
Po identyfikacji następuje ich ocena pod kątem prawdopodobieństwa wystąpienia i wpływu na działalność. Umożliwia to priorytetyzację działań.
- Określenie poziomu prawdopodobieństwa zdarzenia (np. niskie, średnie, wysokie).
- Określenie stopnia wpływu ryzyka na działalność (np. małe, średnie, duże).
- Wykorzystanie macierzy ryzyka, która łączy oba czynniki, pozwalając na graficzne przedstawienie zagrożeń.
Wynik tej oceny determinuje, które ryzyka wymagają natychmiastowego reagowania, a które można monitorować periodycznie.
2.3. Opracowanie planu reagowania na ryzyko
Plan powinien opierać się na jednej z czterech podstawowych strategii zarządzania ryzykiem:
- Unikanie ryzyka – rezygnacja z działań związanych z wysokim ryzykiem.
- Redukcja ryzyka – wdrożenie środków technicznych, proceduralnych lub organizacyjnych minimalizujących ryzyko.
- Transfer ryzyka – przeniesienie odpowiedzialności na strony trzecie, np. poprzez ubezpieczenia lub outsourcing.
- Akceptacja ryzyka – świadome przyjęcie ryzyka przy jednoczesnym monitorowaniu sytuacji.
Każda strategia powinna być dostosowana do specyfiki firmy oraz charakteru ryzyka.
2.4. Implementacja środków kontrolnych
Wdrożenie określonych działań, które mają na celu minimalizację lub eliminację ryzyka:
- Aktualizacja procedur i instrukcji wewnętrznych.
- Szkolenia pracowników zwiększające świadomość ryzyka i poprawiające kompetencje.
- Zastosowanie nowoczesnych narzędzi informatycznych, wspierających kontrolę i monitorowanie ryzyka (np. programy do zarządzania ryzykiem, systemy ERP).
- Wykupienie odpowiednich polis ubezpieczeniowych zabezpieczających firmy przed skutkami ryzyk.
2.5. Monitorowanie i raportowanie
Efektywność systemu zarządzania ryzykiem opiera się na ciągłym nadzorze i regularnym raportowaniu sytuacji:
- Ustalanie częstotliwości przeglądów i aktualizacji oceny ryzyka (np. co kwartał, pół roku).
- Delegowanie odpowiedzialności za poszczególne obszary ryzyka.
- Dokumentowanie zdarzeń ryzykownych i podjętych działań naprawczych.
- Analiza skuteczności wdrożonych środków i wprowadzanie ich korekt.
3. Praktyczne narzędzia i procedury
Efektywne zarządzanie ryzykiem wymaga systematycznego podejścia opartego na wdrożeniu konkretnego zestawu narzędzi i procedur operacyjnych:
3.1. Sporządzenie rejestru ryzyk
Rejestr to dokument zawierający opis zidentyfikowanych ryzyk, ich ocenę, przypisane odpowiedzialności oraz planowane i wdrożone działania. Struktura typowa dla rejestru powinna zawierać kolumny:
- Nazwa ryzyka
- Opis
- Prawdopodobieństwo
- Wpływ
- Strategia zarządzania
- Odpowiedzialny
- Status działań
Taki dokument ułatwia śledzenie i kontrolę wszystkich procesów związanych z zarządzaniem ryzykiem.
3.2. Procedury postępowania w sytuacjach kryzysowych
Opracowanie procedur postępowania pozwala na szybkie reagowanie w przypadku materializacji ryzyka. Powinny one uwzględniać:
- Dokładne określenie kroków do podjęcia.
- Lista kontaktów do kluczowych osób odpowiedzialnych.
- Sposoby komunikacji wewnątrz firmy i zewnętrznej z klientami czy partnerami.
- Dokumentowanie zdarzenia i działań.
3.3. Spójność z systemem finansowym i bankowością
Zarządzanie ryzykiem w małej firmie usługowej powinno uwzględniać również aspekty finansowe i bankowe, takie jak zarządzanie płynnością, monitorowanie przepływów pieniężnych oraz kontrola kosztów związanych z transakcjami bankowymi.
Dobrym przykładem praktycznej implementacji jest optymalizacja przelewów w systemie bankowym, co można realizować poprzez wybór korzystnych kursów walut czy unikanie niepotrzebnych opłat bankowych. Praktyczne rozwiązania dotyczące sposobu obniżania kosztów przelewów SEPA oraz efektywnego zarządzania płatnościami międzynarodowymi można znaleźć w artykule Jak zmniejszyć koszty przelewów SEPA.
4. Kontrola i doskonalenie systemu zarządzania ryzykiem
Wdrażanie systemu zarządzania ryzykiem nie jest jednorazowym zadaniem, lecz procesem ciągłym. Niezbędne jest jego systematyczne monitorowanie oraz wprowadzanie usprawnień:
4.1. Audyty wewnętrzne i zewnętrzne
- Regularne przeprowadzanie audytów pozwala na identyfikację niedoskonałości systemu oraz ich eliminację.
- Audyty mogą mieć charakter samokontroli lub być realizowane przez niezależne podmioty.
- Ocenie podlegają skuteczność procedur, zgodność z przepisami oraz efektywność wykorzystanych narzędzi.
4.2. Aktualizacja dokumentacji i procedur
Zmieniające się otoczenie gospodarczym, nowe regulacje oraz rozwój technologii wymagają regularnej aktualizacji zasad zarządzania ryzykiem.
4.3. Doskonalenie kompetencji pracowników
Ważnym elementem jest szkolenie kadry w zakresie identyfikacji ryzyk, stosowania procedur oraz korzystania z narzędzi wspomagających zarządzanie ryzykiem.
5. Uwagi końcowe
Wdrożenie systemu zarządzania ryzykiem w małej firmie usługowej wymaga uporządkowanego, systemowego podejścia oraz ciągłej uwagi. Szczególnie istotne jest dostosowanie go do realiów przedsiębiorstwa, z zachowaniem równowagi między skutecznością a nakładami na ten proces. Odpowiednio zarządzane ryzyko nie tylko minimalizuje potencjalne straty, ale także umożliwia lepsze wykorzystanie szans rynkowych, co przekłada się na stabilność i rozwój firmy.