Finansowa edukacja dzieci stanowi inwestycję, która procentuje przez całe życie. W obliczu złożoności współczesnego systemu finansowego oraz rosnącej liczby dostępnych instrumentów warto od najwcześniejszych lat wdrażać odpowiednie mechanizmy nauki zarządzania pieniędzmi. Celem niniejszego opracowania jest przedstawienie metodyki skutecznego planowania edukacji finansowej dzieci, począwszy od podstawowego zrozumienia wartości pieniądza, aż do dojścia do samodzielności finansowej w dorosłości. Tekst ma charakter praktyczny, rzeczowy oraz uporządkowany, uwzględnia aktualne rozwiązania i procedury w zakresie bankowości i zarządzania finansami.
Znaczenie edukacji finansowej dzieci
Umiejętność zarządzania środkami pieniężnymi to kompetencja niezbędna do funkcjonowania w społeczeństwie. Początkowa wiedza pozwala uniknąć błędów, które mogą prowadzić do zadłużenia oraz słabego gospodarowania finansami w dorosłym życiu. Ponadto edukacja finansowa sprzyja kształtowaniu świadomości na temat oszczędzania, inwestowania, planowania budżetu oraz korzystania z usług bankowych.
Etapy finansowej edukacji dzieci
Planowanie edukacji finansowej warto podzielić na etapy odpowiadające poziomowi rozwoju poznawczego dziecka i jego samodzielności finansowej.
1. Wprowadzenie do pojęcia pieniądza (wiek przedszkolny, ok. 3-6 lat)
- Cele: poznanie fizycznej formy pieniądza, podstawowe pojęcia: moneta, banknot, zakup, cena;
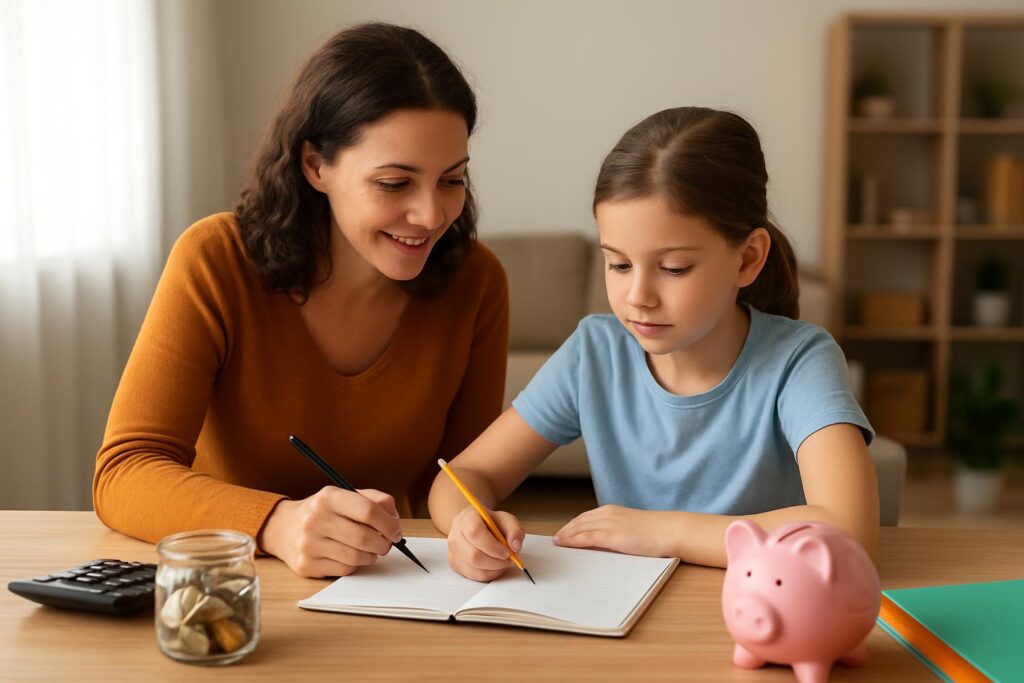
- Metody: zaangażowanie dziecka w proste czynności takie jak wrzucanie monet do skarbonki, zabawa w sklep;
- Przykład: nazywanie różnych monet i ich wartości podczas codziennej aktywności;
- Znaczenie: budowanie podstawowego pojęcia wartości i ograniczoności pieniędzy.
2. Rozumienie wartości pieniądza i oszczędzania (wiek wczesnoszkolny, 7-10 lat)
- Cele: wyjaśnienie pojęć oszczędzania, wydatkowania, budżetu domowego;
- Procedury:
- Przedstawienie dziecku przykładowego prostego budżetu – skąd pochodzą pieniądze, na co są wydawane;
- Wprowadzenie skarbonki lub konta oszczędnościowego dla dziecka;
- Nauka oceniania wartości przedmiotów na podstawie ceny i potrzeby;
- Przykład: dziecko dostaje niewielką kwotę kieszonkowego i prowadzi prostą ewidencję wydatków;
- Znaczenie: rozwijanie świadomości kosztów i przyczynowości decyzji finansowych.
3. Nauka podstaw korzystania z bankowości (wiek 11-14 lat)
W tym okresie dzieci mogą rozpocząć korzystanie z usług bankowych oraz poznawać zasady działania produktów finansowych.
- Procedury:
- Założenie konta młodzieżowego z dostępem do bankowości elektronicznej dostosowanej do młodszych użytkowników;
- Omówienie zasad bezpieczeństwa w bankowości internetowej i mobilnej: silne hasła, unikanie phishingu, ochrona danych;
- Nauka wykonywania prostych operacji: sprawdzenie salda, przelew środków, zaplanowanie wydatków;
- Przykład: rodzic wspólnie z dzieckiem dokonuje przelew środków na cel zakupowy, komentując każdy krok;
- Znaczenie: budowanie praktycznej wiedzy o nowoczesnej bankowości cyfrowej oraz rozwijanie odpowiedzialności za własne finanse.
4. Kształtowanie umiejętności budżetowania i planowania (wiek 15-18 lat)
W tym okresie młodzież powinna nauczyć się systematycznego planowania i kontroli finansów z zastosowaniem narzędzi cyfrowych.
- Procedury:
- Wprowadzenie prostych aplikacji do zarządzania budżetem (np. bankowość mobilna z funkcją budżetowania lub dedykowane aplikacje finansowe);
- Nauka rozpoznawania i klasyfikacji wydatków (stałe, okresowe, okazjonalne);
- Wskazanie konieczności uwzględniania oszczędności i rezerw na nieprzewidziane wydatki;
- Omówienie konsekwencji zadłużania się oraz mechanizmów kredytowych;
- Przykład: planowanie miesięcznego budżetu przy założeniu, że młody człowiek ma dochód z drobnej pracy lub kieszonkowe;
- Znaczenie: przygotowanie do samodzielnego zarządzania finansami osobistymi już po zakończeniu edukacji szkolnej.
5. Przygotowanie do dorosłości i samodzielności finansowej (wiek 18+)
Ostatni etap edukacji finansowej to zdobycie wiedzy o bardziej zaawansowanych produktach oraz umiejętności negocjowania i decyzji finansowych.
- Procedury:
- Zapoznanie z ofertą produktów kredytowych i inwestycyjnych – np. kontem oszczędnościowym, kartami kredytowymi, funduszami inwestycyjnymi;
- Wyjaśnienie zasad działania kredytu, różnicy między kredytem a pożyczką;
- Omówienie konieczności ubezpieczeń i zabezpieczeń finansowych (np. polisy na życie, ochrona zdrowia);
- Wskazanie na potrzebę ciągłego monitorowania swojej zdolności kredytowej i raportów BIK;
- Przykład: rozważanie zalet i wad leasingu samochodowego w porównaniu do kredytu;
- Znaczenie: zdobycie kompetencji do podejmowania świadomych decyzji finansowych w życiu dorosłym.
Praktyczne narzędzia wspierające edukację finansową dzieci
Równie istotne jak wiedza teoretyczna są narzędzia i rozwiązania technologiczne pomagające w praktyce stosować zasady zarządzania finansami.
1. Konto młodzieżowe
Konta bankowe dedykowane młodszym klientom oferują uproszczone funkcje oraz ograniczenia bezpieczeństwa, np. limity dziennych przelewów czy brak możliwości zaciągania zadłużeń. Służą do nauki obsługi bankowości online i praktycznego gospodarowania pieniędzmi.
2. Przenośne skarbonki i aplikacje do oszczędzania
Fizyczne skarbonki umożliwiają naukę dyscypliny oszczędzania, zaś nowoczesne aplikacje mobilne umożliwiają śledzenie postępów i realizacji celów oszczędnościowych w bardziej zaawansowany sposób. Warto korzystać z rozwiązań zachęcających do regularnego oszczędzania, także grupowych wyzwań oszczędnościowych.
3. Symulatory i kalkulatory finansowe
Dla starszych dzieci polecane są proste kalkulatory finansowe oraz symulatory kredytów czy inwestycji. Umożliwiają one zrozumienie mechanizmów procentu składanego, harmonogramów spłaty oraz ryzyka inwestycyjnego.
4. Kursy i materiały edukacyjne
Dostępne w bankowości internetowej materiały edukacyjne, także e-learningowe przewodniki i webinary, stanowią wartościowe źródło aktualnej wiedzy dostosowanej do różnych grup wiekowych. Banki coraz częściej oferują osobne sekcje dla młodych klientów z instrukcjami.
Rozmowa o finansach w rodzinie – procedury codziennej praktyki
Otwarta komunikacja na temat pieniędzy w rodzinie jest fundamentem długofalowego sukcesu edukacyjnego w tym zakresie. Sposób zarządzania finansami przez rodziców i opiekunów ma bezpośredni wpływ na postawy dzieci.
Kroki do wdrożenia codziennej edukacji:
- Wspólne planowanie budżetu rodzinnego: Przedstawienie dzieciom podstawowych liczb dotyczących dochodów oraz wydatków w granicach ich wieku i zrozumienia.
- Pokazywanie konsekwencji decyzji finansowych: Omówienie, dlaczego w pewnych sytuacjach należy rezygnować z zakupów czy przesunąć je w czasie.
- Aktywne angażowanie dzieci w codzienne praktyki: Realizowanie zakupów z udziałem dziecka, ocenianie cen i jakości, monitorowanie oszczędności.
- Regularne rozmowy o finansach i aktualizowanie wiedzy: Pokazywanie zmian na rynku finansowym i nowoczesnych usług bankowych, np. nowości w obszarze płatności mobilnych czy przelewów.
Bezpieczeństwo i odpowiedzialność cyfrowa
W świecie rosnącej cyfryzacji bankowości edukacja finansowa musi uwzględniać również aspekt bezpieczeństwa, dotyczącego transakcji elektronicznych oraz ochrony danych.
Najważniejsze zasady bezpieczeństwa dla młodego użytkownika bankowości:
- Stosowanie unikalnych i silnych haseł oraz regularna ich zmiana;
- Nieudostępnianie danych dostępowych innym osobom;
- Uwaga na podejrzane e-maile i wiadomości tekstowe – unikanie phishingu;
- Korzystanie z uwierzytelniania dwuetapowego w usługach bankowości internetowej;
- Regularne monitorowanie salda i historii transakcji w celu szybkiego wykrycia nieautoryzowanych operacji.
Praktyczne aspekty bankowości dla dzieci i młodzieży
Współczesne banki oferują szeroki wachlarz produktów dostosowanych do potrzeb osób w różnym wieku oraz dostosowanie zakresu dostępnych funkcji do poziomu samodzielności i odpowiedzialności. Zalicza się do nich:
1. Konta oszczędnościowe i rozliczeniowe dla dzieci i młodzieży
Dedykowane produkty posiadają uproszczone procedury zakładania i zarządzania, niskie lub zerowe opłaty, a także ograniczenia dotyczące maksymalnego salda i przelewów.
2. Karty płatnicze z limitem i kontrolą rodzicielską
Możliwość wydania karty płatniczej dla dziecka pod nadzorem rodzica z limitem dziennym oraz funkcją powiadomień o transakcjach.
3. Kredyty i pożyczki edukacyjne
Dla starszej młodzieży, planującej dalszą naukę, dostępne są kredyty i pożyczki na cele edukacyjne z preferencyjnymi warunkami. Warto poznać zasady ich udzielania oraz konsekwencje finansowe.
Więcej szczegółowych informacji na temat produktów bankowych i różnic między nimi znajduje się w artykule Konta bankowe – jakie wybrać.
Współpraca z instytucjami i edukacja formalna
Szkolne programy edukacji finansowej coraz częściej włączają tematy związane z zarządzaniem pieniędzmi, jednak ich zakres oraz forma bywają różne. Warto uzupełniać tę edukację przez:
- Wykorzystanie materiałów dostępnych online przygotowanych przez instytucje finansowe;
- Zachęcanie dzieci do udziału w warsztatach i konkursach dotyczących finansów;
- Współpracę z bankami oferującymi programy edukacyjne dla szkół i rodzin;
- Systematyczne omawianie aktualnych, praktycznych wydarzeń i zmian w świecie finansów.
Jak mierzyć efekty edukacji finansowej dzieci?
Ocena skuteczności nauki finansów powinna obejmować obserwację praktycznych umiejętności, takich jak:
- Umiejętność samodzielnego prowadzenia prostego budżetu;
- Świadome decyzje zakupowe i oszczędnościowe;
- Znajomość podstawowych narzędzi bankowości cyfrowej i bezpieczne posługiwanie się nimi;
- Zrozumienie mechanizmów kredytowych i pożyczkowych oraz umiejętność oceny ryzyka;
- Zarządzanie kieszonkowym lub zarobionymi środkami pieniężnymi bez nadmiernego zadłużania się.
Najczęstsze błędy i jak ich unikać
W procesie edukacji finansowej zdarzają się istotne problemy, które można minimalizować:
- Brak konsekwencji: nieregularne rozmowy lub brak realnych mechanizmów uczenia i monitoringu;
- Nadmierna ochrona dziecka: przejmowanie całkowitej kontroli i niepozwalanie na popełnianie drobnych błędów, które są istotne w procesie nauki;
- Brak praktycznych przykładów: zbyt duże poleganie na teorii bez zastosowania wiedzy w codziennych sytuacjach;
- Nieadekwatny język i poziom wiedzy: tłumaczenie trudnych pojęć bez dostosowania do wieku dziecka.
Podsumowujące rekomendacje
- Rozpocząć proces edukacyjny możliwie wcześnie, dostosowując poziom do rozwoju poznawczego dziecka;
- Wprowadzać stopniowo wiedzę oraz praktyczne umiejętności korzystania z pieniędzy i produktów bankowych;
- Korzystać z nowoczesnych narzędzi i aplikacji ułatwiających naukę finansów;
- Regularnie aktualizować wiedzę i omawiać zmiany w otoczeniu finansowym;
- Budować bezpieczne i świadome podejście do zarządzania pieniędzmi oraz decyzji finansowych;
- Wspierać samodzielność i odpowiedzialność poprzez angażowanie dziecka w realne czynności finansowe.
Podjęcie takich działań pozwala nie tylko zbudować fundamenty wiedzy, lecz także wyposażyć młode osoby w narzędzia pozwalające skutecznie zarządzać finansami w dorosłym życiu.